
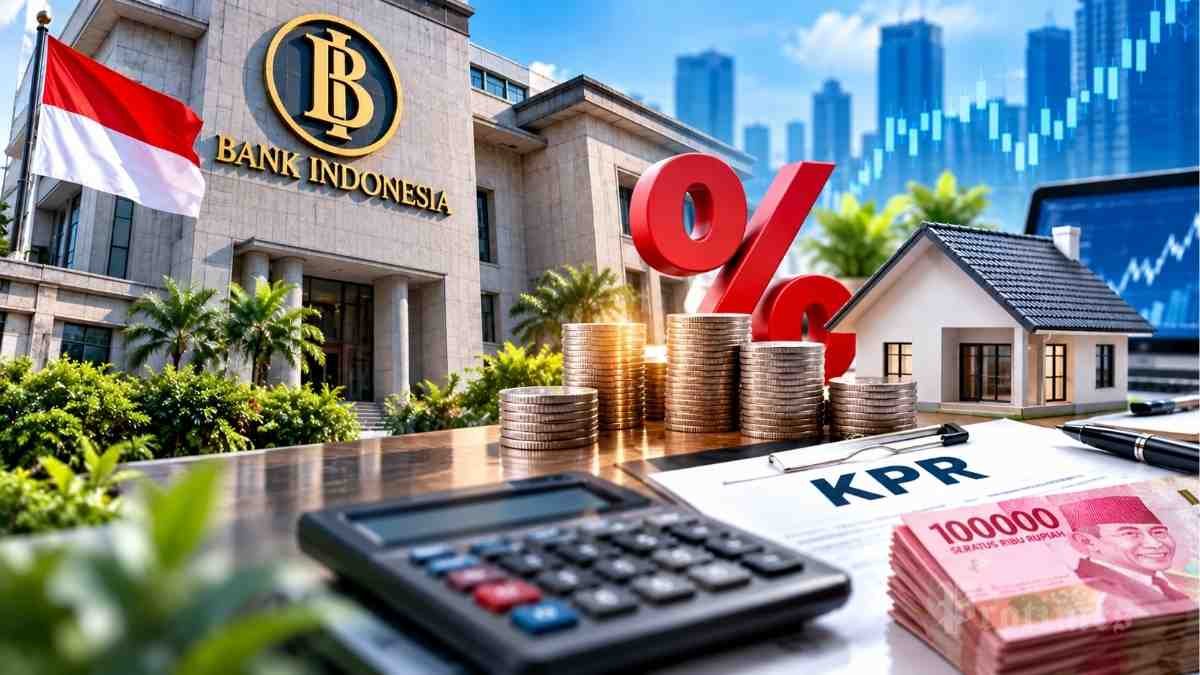
PROTIMES.CO — Bank Indonesia (BI) mempertahankan suku bunga acuan atau BI-Rate sebesar 5,75 persen dalam Rapat Dewan Gubernur (RDG) pada 20–21 Oktober 2026. Keputusan ini menjadi perhatian masyarakat, terutama pemilik kredit pemilikan rumah (KPR), nasabah kredit kendaraan, pelaku usaha, serta masyarakat yang menyimpan dana di perbankan.
Dalam pengumuman resminya pada 21 Oktober 2026, Bank Indonesia juga menetapkan suku bunga Deposit Facility sebesar 5,00 persen dan Lending Facility sebesar 6,50 persen. Artinya, BI mempertahankan suku bunga kebijakan, tetapi melakukan penyesuaian pada instrumen moneter lainnya.
BI menyatakan bahwa kebijakan tersebut diarahkan untuk menjaga stabilitas nilai tukar rupiah di tengah tekanan eksternal sekaligus mendukung pertumbuhan ekonomi. Bank sentral juga mempertahankan sasaran inflasi 2026–2027 sebesar 2,5 persen, dengan toleransi plus-minus 1 persen.
Bagi masyarakat, keputusan mempertahankan BI-Rate bukan berarti cicilan pinjaman otomatis turun atau bunga deposito langsung berubah. Suku bunga acuan merupakan salah satu faktor yang memengaruhi biaya dana perbankan, sedangkan bunga kredit yang dibebankan kepada nasabah juga bergantung pada kebijakan bank, profil risiko debitur, jenis pinjaman, dan ketentuan dalam perjanjian kredit.
Karena itu, dampak keputusan BI terhadap keuangan masyarakat perlu dilihat melalui beberapa saluran, mulai dari bunga KPR dan kredit usaha hingga pergerakan nilai tukar rupiah.
BI Rate Bertahan, Mengapa Cicilan KPR Tidak Otomatis Turun?
BI-Rate merupakan suku bunga kebijakan yang digunakan Bank Indonesia untuk memengaruhi kondisi moneter dan aktivitas perekonomian. Perubahannya dapat memengaruhi suku bunga pasar uang, biaya pendanaan bank, bunga simpanan, hingga suku bunga kredit.
Namun, proses tersebut tidak berlangsung secara langsung. Bank Indonesia menjelaskan bahwa transmisi kebijakan moneter membutuhkan waktu dan respons perbankan dapat berbeda bergantung pada kondisi ekonomi, risiko, dan likuiditas masing-masing bank.
Bagi pemilik KPR, dampaknya sangat bergantung pada jenis suku bunga yang digunakan dalam perjanjian kredit.
Pertama, KPR dengan bunga tetap atau fixed rate. Selama periode bunga tetap masih berlaku, cicilan umumnya mengikuti ketentuan yang telah disepakati. Perubahan BI-Rate tidak otomatis mengubah besaran bunga dalam periode tersebut.
Kedua, KPR dengan bunga mengambang atau floating rate. Bunga kredit jenis ini dapat disesuaikan oleh bank sesuai ketentuan perjanjian. Jika biaya pendanaan dan kondisi pasar berubah, bunga kredit berpotensi ikut berubah, meskipun besaran dan waktunya bergantung pada kebijakan bank.
Ketiga, KPR yang memasuki akhir masa bunga tetap. Nasabah perlu memperhatikan bunga yang berlaku setelah periode promosi berakhir. Perubahan cicilan pada tahap ini dapat terjadi karena penyesuaian bunga sesuai perjanjian, bukan semata-mata akibat keputusan BI pada bulan berjalan.
Hal serupa berlaku bagi kredit kendaraan dan kredit konsumtif lainnya. Debitur perlu memeriksa apakah suku bunga pinjamannya tetap atau dapat berubah, serta apakah perjanjian memuat mekanisme penyesuaian bunga.
Dengan demikian, keputusan BI mempertahankan suku bunga 5,75 persen lebih tepat dibaca sebagai sinyal arah kebijakan moneter, bukan jaminan bahwa seluruh cicilan masyarakat akan tetap atau menjadi lebih murah.
Kredit Usaha, Deposito, dan Rupiah: Apa yang Perlu Diperhatikan?
Bagi pelaku usaha, suku bunga memengaruhi biaya pinjaman untuk modal kerja, pembelian peralatan, ekspansi, dan kebutuhan operasional lainnya.
Apabila bunga kredit relatif tinggi, biaya pembiayaan usaha dapat meningkat dan memengaruhi keputusan perusahaan untuk memperluas bisnis. Sebaliknya, penurunan bunga kredit berpotensi mengurangi biaya pembiayaan, meskipun dampaknya bergantung pada jenis pinjaman dan kemampuan usaha memperoleh kredit.
Dalam keputusan Oktober 2026, BI juga mengumumkan pelonggaran Giro Wajib Minimum (GWM) secara bertahap untuk memperkuat kecukupan likuiditas rupiah.
Untuk bank umum konvensional, GWM diturunkan dari 9 persen menjadi 8 persen mulai 1 November 2026, kemudian menjadi 7 persen mulai 1 Desember 2026. Sementara itu, GWM bank umum syariah dan unit usaha syariah diturunkan dari 7,5 persen menjadi 6,5 persen pada November, kemudian menjadi 5,5 persen pada Desember.
Kebijakan ini ditujukan untuk memperkuat likuiditas perbankan. Namun, tambahan ruang likuiditas tidak otomatis berubah menjadi kredit baru atau bunga pinjaman yang lebih rendah. Penyaluran kredit tetap bergantung pada permintaan pembiayaan, penilaian kelayakan debitur, kondisi bank, serta risiko usaha.
Bagi nasabah deposito, perubahan suku bunga Deposit Facility juga tidak berarti bunga simpanan otomatis naik. Deposit Facility merupakan fasilitas penempatan dana perbankan di Bank Indonesia, sedangkan bunga deposito nasabah ditetapkan oleh masing-masing bank dengan mempertimbangkan biaya dana, kebutuhan likuiditas, persaingan, dan kondisi pasar.
Sementara itu, stabilitas rupiah menjadi bagian penting dari keputusan moneter tersebut. BI menyatakan akan memperkuat langkah stabilisasi nilai tukar, termasuk melalui instrumen lindung nilai Domestic Non-Deliverable Forward (DNDF).
Nilai tukar rupiah tidak hanya dipengaruhi oleh suku bunga domestik. Pergerakan dolar Amerika Serikat, kebijakan bank sentral negara lain, arus modal asing, dan persepsi risiko investor juga dapat memengaruhi rupiah.
Bagi masyarakat, perubahan nilai tukar dapat berpengaruh terhadap harga barang impor dan biaya produksi yang menggunakan bahan baku dari luar negeri. Dampaknya terhadap harga barang di dalam negeri bergantung pada struktur biaya, kontrak perdagangan, dan kemampuan pelaku usaha menyerap perubahan biaya.
Pada akhirnya, keputusan mempertahankan BI-Rate sebesar 5,75 persen perlu dibaca bersama kebijakan likuiditas dan langkah stabilisasi rupiah. Bagi pemilik pinjaman, langkah paling relevan adalah memeriksa jenis bunga dan ketentuan kredit masing-masing. Bagi pelaku usaha, perkembangan biaya pembiayaan dan permintaan pasar tetap menjadi pertimbangan penting sebelum mengambil pinjaman baru.
Be First to Comment